C114讯 11月3日消息(艾斯)10月最后一周,美股科技股板块经历了2025年3月以来最剧烈的月度调整。纳斯达克综合指数在2026年10月累积下跌6.45%,仅在10月30日单日便下跌2.86%。
整个AI算力产业链上下游企业几乎无一幸免。谷歌母公司Alphabet与英特尔在发布第三季度财报后先后录得各自历史最大单日跌幅,市场悲观情绪明显。
微软是此轮调整的一个例外,成为北美四大AI巨头——亚马逊、Alphabet、微软、Meta——中唯一一家当季财报发布后股价上涨的一家Hyperscaler。
在这背后,算力资本开支竞赛仍无刹车迹象,但华尔街的定价逻辑却已悄然发生转变。自由现金流成为本轮调整的核心关注焦点:市场不再买账于天花乱坠的“AI故事”,而是“烧心”于这些巨额投入何时能够转化为真金白银。
四大巨头自由现金流:仅剩一家为正
AI股集体遭遇抛售,很大程度上源于资本开支增速持续快于经营现金流增速,这些大厂手中的自由现金流是否足以支撑其宏大的AI叙事,开始遭到市场质疑。
经营现金流减去资本开支,便是自由现金流。其中的财务逻辑非常易懂:若资本开支持续远超经营现金流、自由现金流长期为负、需靠融资支撑,则企业风险较高;若经营现金流能覆盖资本开支并有剩余,则财务更稳健。
成为“例外”的微软,是北美四大AI巨头中目前唯一一家维持自由现金流为正的企业。
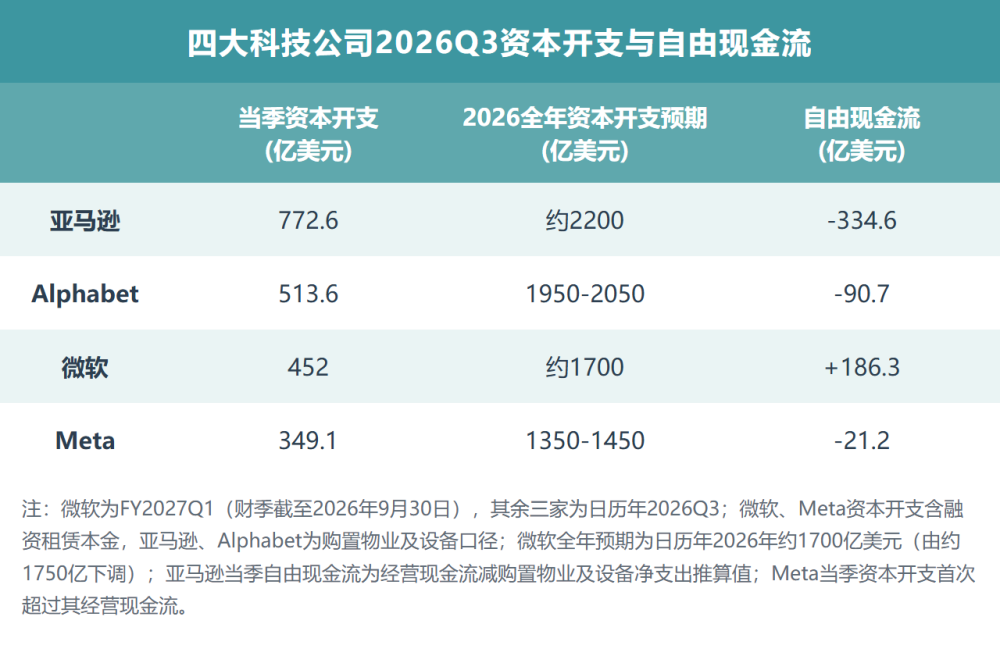
微软2027财年第一财季(截至2026年9月30日)财报显示,该公司单季自由现金流为186.3亿美元,同比下滑27%,但显著高于分析师此前约80亿美元的预期。财报发布当天,微软股价盘后上涨约4%。
作为对比,Alphabet发布2026年第三季度财报后,盘中一度下挫13%,创下2004年上市以来最大单日跌幅,市值单日蒸发逾5000亿美元;次日亚马逊发布第三季度财报,尽管AWS创下近五年来最快营收增速,盘后跌幅却一度扩大至11%。
从自由现金流来看,Alphabet单季自由现金流为负90.7亿美元,已连续第二个季度为负;亚马逊过去十二个月的自由现金流由上年同期的148亿美元转为负423.6亿美元;Meta当季自由现金流为负21.2亿美元,而上年同期仍保持106.3亿美元的正值。
然而,在自由现金流纷纷转负的同时,这些Hyperscalers的营收和利润增长并未收缩,反而屡创新高。但市场已不再为这种增速单独定价。
投资者眼下最关心的问题是:大厂们的AI资本开支如此疯狂,现金流还能撑多久?回本周期又该如何计算?
全年资本开支维持7500亿美元
单看营收与利润,这些AI巨头实则表现都不算差,“业务崩塌”更无从谈起。Alphabet、微软、AWS三家云业务甚至同时刷新阶段增速纪录。
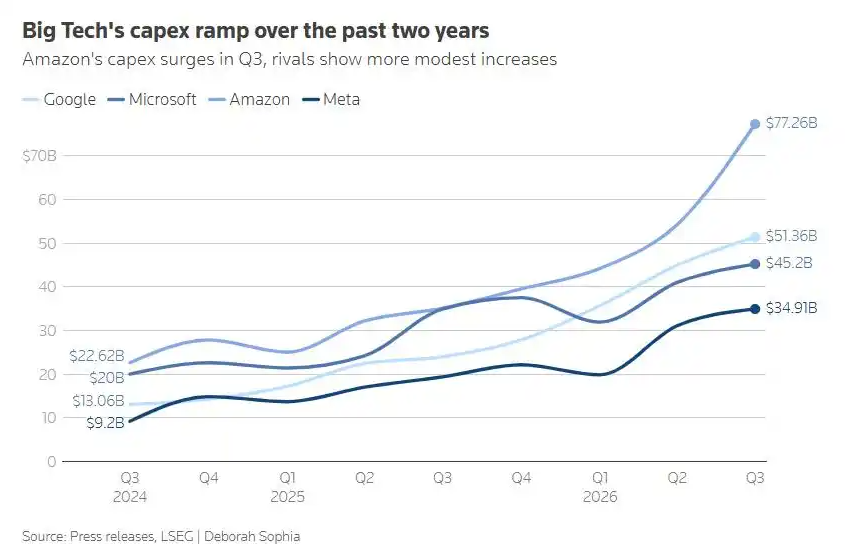
但与此同时,资本开支“烧钱”大赛仍愈演愈烈。根据最新财报信息粗略估算,亚马逊、Alphabet、微软、Meta今年第三季度资本开支合计约达2087亿美元,2026全年资本开支指引加总维持在7500亿美元左右。这一数字不仅延续了过去两年近乎翻倍的增长曲线,也意味着四家公司单季度的资本投入已超过多数中大型科技企业的全年营收。
具体来看,Alphabet第三季度营收虽略低于预期,但仍实现同比增长25%,达到1275.8美元;其中Google Cloud营收达到307.1亿美元,同比暴增103%。看起来AI算力服务正在为谷歌贡献更大的营收份额,但市场的担忧主要集中在两个方面。
一是Alphabet的资本开支仍在大幅增长,Q3单季达到513.6亿美元,同比增长114%。公司仍维持全年1950亿–2050亿美元的预期,这也意味着下一季度其资本开支仍不会减少。与此同时,AI生成回答正在直接蚕食谷歌的广告流量,等于是自己一边烧钱发展AI,一边又用AI侵蚀自己最主要的业务收入。这也是引发Alphabet股价暴跌的另一个根本原因。
再来看亚马逊,其2026财年第三季度营业利润率13.9%,创历史新高,AWS营收同比大增39.3%,创近五年最快增速。但单季资本开支——购置物业与设备支出达772.6亿美元,远超华尔街预期,较去年同期的351亿美元翻了一倍多,而这一增长“主要反映了对AI的投资”。
并且,这种资本开支的增速没有停下来的迹象。亚马逊不仅维持2026年全年约2200亿美元资本开支指引,同时还预告称2027年支出还将“显著增加”。
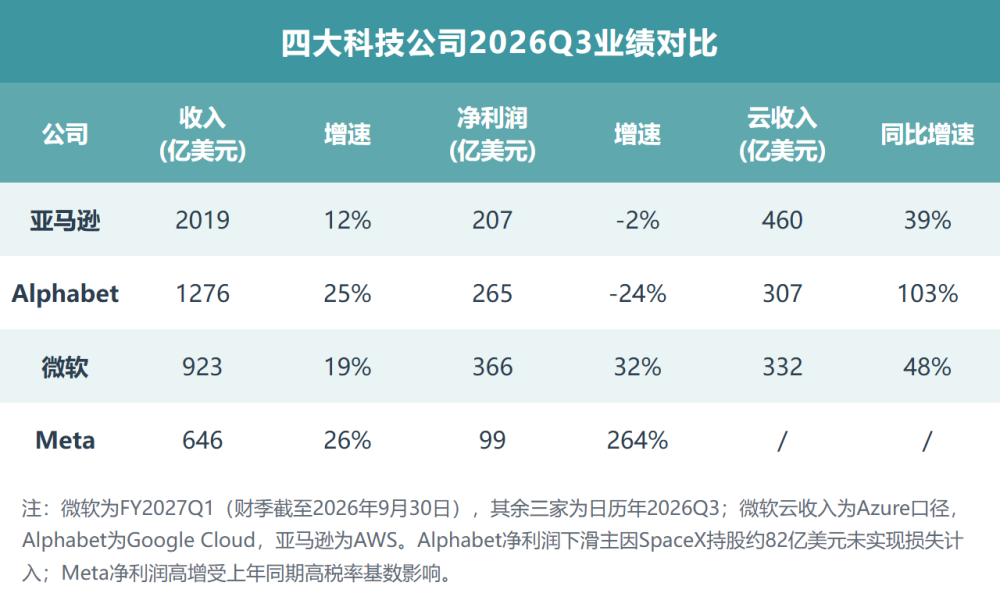
Meta第三财季营收646.01亿美元,同比增长26%,高于市场预期;净利润同比大增264%至98.60亿美元。然而,该公司超过97%的季度营收依赖广告,旗下AI和硬件业务长期未能盈利。Meta当季资本开支349.1亿美元,上市以来首次超过经营现金流;同时,该公司上调了全年资本开支预期指引下限:从1300亿至1450亿美元区间调整至1350亿至1450亿美元区间。
微软2027财年第一财季实现营收922.79亿美元,同比增长19%;营业利润459.15亿美元,增长21%;净利润366.29亿美元,增长32%,核心指标均超出华尔街预期。该公司首次披露Azure单季美元收入达到331.65亿美元,同比增长48%。
微软自由现金流“超预期”的关键在于资本开支低于公司自身指引:本季资本开支(含融资租赁)452亿美元,同比增长30%,低于公司7月给出的“超500亿美元”指引。此外,微软已将日历年2026年资本开支预期从约1750亿美元下调至约1700亿美元,公司CFO同时承诺2027财年自由现金流保持为正。
估值透支未来,竞争维度改变
高盛估算,包括甲骨文在内的美国五大Hyperscalers 2026年整体资本开支约8000亿美元,2027年将增至约1.2万亿美元。
在自由现金流迅速恶化与资本开支持续高企的背景下,Hyperscalers已纷纷通过举债来支撑AI扩张期的资金需求,行业融资模式正从经营现金流自循环转向“经营+债务+股权多渠道供血”。
据不完全统计,Alphabet第三季度单季发债287亿美元,并累计披露逾1万亿美元的未来采购承诺;Meta年内发债249.1亿美元,用于支撑其庞大的AI和数据中心投资,同时创设无投票权C类股,为AI筹资预留通道;微软CFO也表示将在时机合适时启用债务市场等额外融资渠道。
另外,Alphabet财报披露,其长期债务较上年的低基数显著攀升;亚马逊长期债务已升至1731亿美元,Meta长期债务亦攀升至809.2亿美元。
显然,自由现金流恶化促使AI大厂发债增多,进而推高融资成本,又反过来加剧自由现金流恶化,这一负反馈环已然成形。雪球正在越滚越大。
与此同时,二级市场的重定价已传导至一级市场。
如果说上述四家公司代表着全球最大算力采购方正承受投资回报率的质疑,那么Anthropic与OpenAI作为大模型领域最受关注的两家头部公司,其市场估值也在遭遇明显波动。
Anthropic于10月26日公开递交S-1招股书——上半年收入162.9亿美元,同比增长约13倍,三季度单季收入达168亿美元,季度年化约670亿美元,已反超OpenAI约500亿美元的年化运行率。但就在招股书公开前后,参与其投资者日的机构在讨论中将发行估值预期从2万亿美元下调至1.5万亿美元区间。
OpenAI的处境也与之相似。9月底其年化收入运行率接近500亿美元,低于此前市场流传的约700亿美元;新一轮融资的估值目标也从1.4万亿美元下调至约1.25万亿美元。收入在翻倍,估值却在下调,这意味着收入兑现的速度追不上估值透支的速度。
可以说,所有这些条件共同促成了投资市场的情绪波动。
行业观察人士指出,先于收入建成的基础设施属于负债而非资产,前期估值早已透支了一个尚未到来的未来。市场正在将“AI基建投入”重新定价为“AI基建回报”,竞争维度也从比拼谁的规划算力容量大,转向比拼客户资源、利用率和投资回收。
接下来,英伟达财报的发布可能成为市场是否继续“烧心”的重要情绪开关。但眼下的风暴信号,也值得产业高度关注。