C114讯 11月5日消息(艾斯)SpaceX已选择高通为其Starlink Mobile美国地面5G网络提供射频与基带技术。相关部署预计于2027年启动,并计划在多年期建设中铺设数万个站点。
据C114了解,今年在纳斯达克IPO后,SpaceX就已明确要建设地面移动通信网络的计划。
此前,美国业内一直在猜测,SpaceX可能通过与AT&T、T-Mobile US和Verizon三大运营商达成移动虚拟运营商(MVNO)合作,来加速实现其星地融合网络的野心。然而,这三家运营商均已明确表示,无意与SpaceX开展MVNO合作。
而为了建设地面网络,SpaceX一直在持续储备频谱资源——此前获批收购EchoStar持有的约65MHz频谱,涵盖AWS-3、AWS-4及H-Block频段,但当前多数手机并不支持这些频段;10月又宣布收购Grain Management旗下800MHz频谱资产,包含最多14MHz成对频谱。
埃隆·马斯克(Elon Musk)称,上述800MHz频谱是SpaceX“实现手机(网络)完整覆盖所需的最后一块关键频谱拼图”。
今年以来,这些密集消息的涌现一直强烈牵动着美国电信业的神经。
现在来看,马斯克打造美国主流移动运营商的计划,推进速度似乎远超预期。而他选择的网络合作伙伴,也并非传统基础设施供应商。
SpaceX 5G网络部署细节
Starlink Mobile的基站架构将采用高通Dragonwing蜂窝基础设施(Dragonwing Cellular Infrastructure)平台,依托高通Dragonwing QRU100和QDU100平台及商用级物理层Layer 1软件,结合高容量Massive MIMO射频与基带技术以及高能效处理能力,从而支持全美范围内大规模蜂窝基站的部署与高容量网络覆盖。
C114获悉,Starlink Mobile将采用支持64T64R通道的Massive MIMO射频单元,为其地面网络引入先进的天线功能。该架构旨在提升覆盖范围、容量和频谱效率,从而帮助网络更高效地承载更多业务流量。
Dragonwing QRU100平台为Massive MIMO射频单元提供高度集成的处理能力,可支持64T64R架构所需的各项射频功能。Dragonwing QDU100平台则提供高性能、高效率且对延迟敏感的Layer 1处理能力。
两个平台协同工作,旨在提升射频单元(RU)和分布式单元(DU)的单位功耗性能,从而将能效优势转化为大规模网络部署的经济效益。
高通称,基于Dragonwing平台的射频单元和分布式单元组件,将为Starlink分多阶段部署的多频段网络提供灵活的底座。尽管此次部署聚焦于地面5G,但其高能效的处理能力以及开放且可演进的架构,将为未来的连接与智能化发展奠定坚实基础。
补充卫星连接,瞄准星地融合
实际上,这一地面网络部署将作为Starlink卫星连接的补充,也是SpaceX推动将“卫星直连设备”(D2D)服务与传统移动网络基础设施相结合的战略举措。
SpaceX称,星地融合旨在确保在地面网络覆盖受限的地区仍能保持连接。
对高通而言,这笔交易标志着其Dragonwing产品组合的一次重大部署,有助于其在RAN市场确立地位。高通还将此次合作视为实现其长期愿景——构建AI原生6G基础设施——所迈出的重要一步。
Starlink高级副总裁Michael Nicolls表示:“Starlink正在构建首个卫星与地面全面融合的全国性网络,让人们无论身在何处都能保持连接。我们很高兴能与高通合作,借助其行业专长和平台优势,加速我们基站端到端架构的开发进程。”
不过,除2027年这一较为笼统的启动时间外,SpaceX并未披露更精确的部署时间表,也未公布各阶段规划的站点数量。
此前已有报道称,SpaceX正与美国多家通信铁塔基础设施公司进行沟通,目标是为Starlink Mobile的地面移动网络锁定至少8万个基站站址,这一规模与美国三大电信运营商的网络规模相当。
图片拍摄/版权@C114.
本周《华盛顿邮报》则披露,SpaceX正与EchoStar就收购其移动品牌Boost Mobile展开商讨,同时也在探索通过Boost Mobile网络以MVNO身份接入AT&T网络的可能性。
值得注意的是,为应对SpaceX打造星地融合网络带来的挑战,美国三大运营商于今年10月宣布组建卫星通信合资企业,其使命是“扩大美国服务不足地区的网络覆盖”。该企业的核心运行机制包括共享频谱资源、推动统一技术标准(含移动设备规格)、分摊基础设施建设成本,共同推进D2D服务发展。
AT&T首席财务官Pascal Desroches曾表示,三家运营商合作能够就提供D2D服务达成一套统一的技术和服务标准;将各家持有的不同频谱资源整合起来,可实现比单打独斗更全面的覆盖效果。
更关键的是,他认为现有地面网络基础设施已“覆盖了美国约99%的人口”,卫星连接可争取的创收用户群体仅剩1%。
Make America Open RAN Again?
在提前获悉相关消息后,分析师们纷纷在社交媒体上发表了看法。
neXt Curve创始人兼执行分析师Leonard Lee在博客中写道:“这是一个相当重磅的消息,足以打消不少关于SpaceX是否会收购一家美国移动运营商的猜测。此次与高通在芯片层面的合作表明,Starlink Mobile将以自己独特的方式构建属于自己的网络。”
他提到,此前曾有猜测认为,SpaceX可能会在Starlink卫星天线之外搭配毫微微基站(femtocell),或收购美国三大移动运营商之一,以解决容量和覆盖方面的局限性。
这位分析师指出:“高通已被SpaceX选中为其提供RU和DU支持,这听上去很像是一张由Starlink自己运营的地面RAN?没错,SpaceX正一门心思要建自己的移动网络。”
Leonard Lee强调了64T64R Massive MIMO配置的重要性,以及高通在提供RU/DU平台方面所扮演的角色。他认为,这项技术可能为SpaceX提供一条通往Open RAN部署的路径,同时也让高通获得把RAN加速器业务做大规模的机会。
“从方向上看,SpaceX似乎正朝着某种形式的Open RAN架构迈进。高通一直是Open RAN的坚定支持者,此次合作或许能让高通借Starlink Mobile做成Dish没能做成的事——耐人寻味的是,用的还是同一批频谱资产。”
该分析师还指出,双方的合作可能不止于最初的5G部署;高通已表示将支持Starlink Mobile的网络演进,涵盖5G-Advanced乃至未来的6G。“有一点可以肯定,SpaceX显然打算构建一套带有他们自己风格的RAN系统。”
过去的2025年,是Open RAN发展屡遭逆风的一年。EchoStar关停全球最大规模的Open RAN网络之一便是其中的典型事件。而现在,SpaceX却要借助从EchoStar手中收购的频谱资源,重启Open RAN“修炼”。
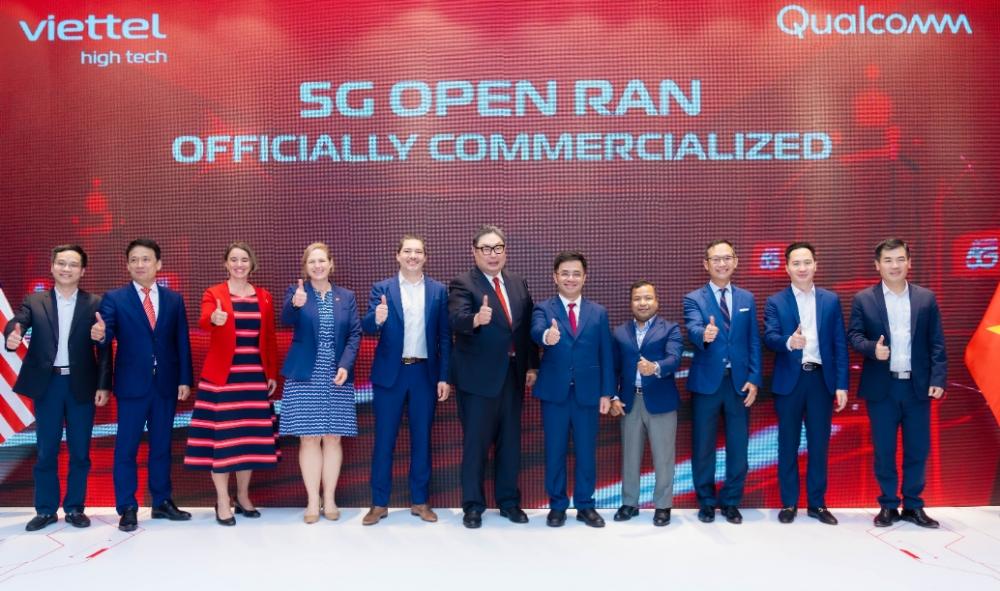
至于高通在Open RAN方面的战绩——据C114了解,2024年11月,越南运营商Viettel宣布与高通合作实现了Open RAN 5G网络商用。
在这一部署中,Viettel采用高通X100 5G RAN平台用于vDU,采用高通QRU100 5G RAN平台用于Massive MIMO RU,并集成了高通Edgewise Suite用于高级RAN管理。
Viettel当时在新闻稿中表示,这标志着全球首个采用高通5G RAN平台的O-RAN 5G网络正式商用。该商用网络的DU和RU完全符合O-RAN联盟所定义的Open RAN标准。
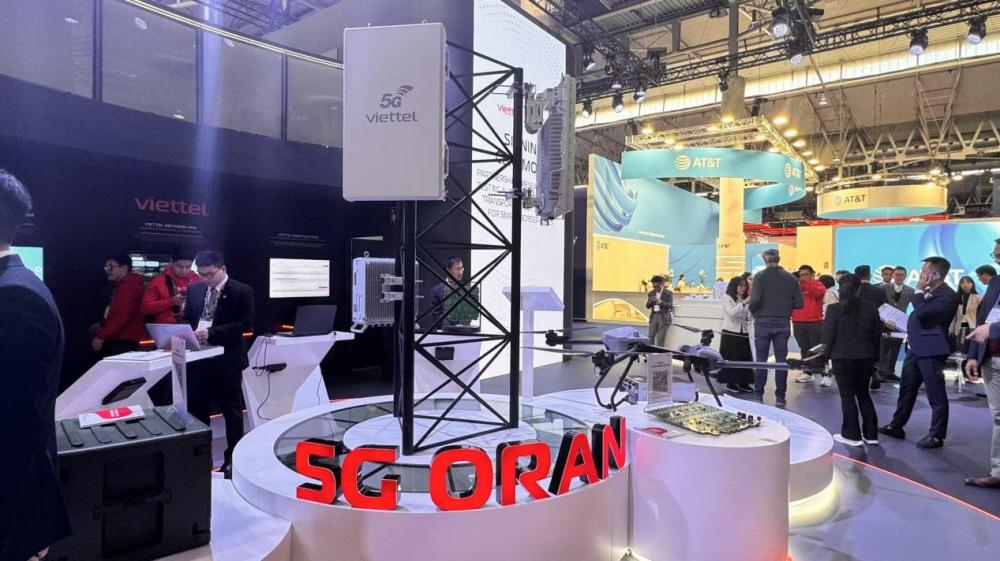
图片拍摄/版权@C114.
此外,作为Open RAN衣钵的继承者,OCUDU(Open CU/DU)生态系统基金会于今年MWC26巴塞罗那大会上正式成立。
该项目由美国军方主导,由Linux基金会托管,是一个开源5G/6G RAN CU/DU软件栈项目,核心目标是打破传统设备商锁定,同时确保供应链的本土化,旨在构建AI原生、开放、可移植的下一代RAN底座。
高通已于2026年5月加入OCUDU。
SpaceX的频谱弹药不足
C114注意到,SpaceX在收购Grain Management旗下800MHz频谱资产的公告中写道:“这段优质低频段频谱填补了剩余的关键技术空白之一,将为Starlink Mobile成为美国主流移动运营商铺平道路。”
不过,业内普遍认为,低频段频谱确实是实现广域覆盖和室内穿透的必需资源,但SpaceX目前持有的频谱资源,距离支撑可与美国三大运营商竞争的服务水平仍相去甚远。
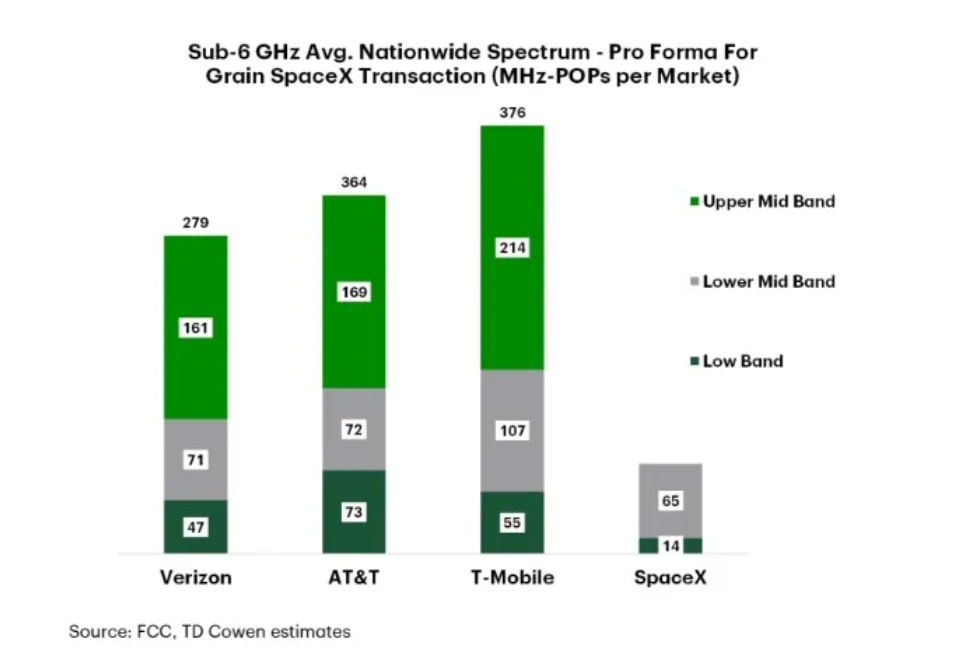
SRG Research总裁Michael Thelander在评论SpaceX与高通的最新合作时表示:“我并未听说有其他传统基础设施供应商参与其中,看起来协议栈所有的高层功能都由SpaceX自己承担。”
他特别关注在地面网络中部署64T64R Massive MIMO设备的决定,其中包括该技术在低频段FDD频谱上的应用——这与该技术传统上多用于中频段TDD部署的做法有所不同。他表示,Massive MIMO有望带来可观的网络容量与覆盖提升。
但他同时提醒,不应将此视为解决SpaceX频谱资源不足的解药。“这无法解决SpaceX所面临的5G频谱匮乏问题,但在增加容量上确实有帮助,即便其5G峰值数据速率表现平平。Massive MIMO不会提高峰值速率,却能大幅提升网络容量。”
此外,他还质疑,考虑到64T64R设备的体积与重量,以及每个站点是否都有足够的容量需求作为支撑,全面部署是否现实。
他谈到:“话虽如此,我相信SpaceX也清楚这一顾虑;以它现有的频谱持有量,确实需要一切可能的手段来改善覆盖和容量。”
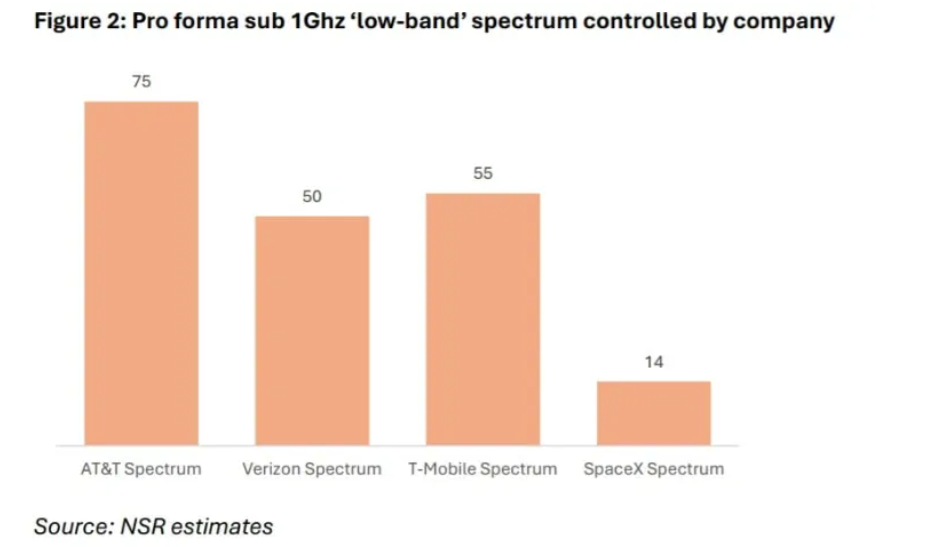
除了频谱问题,Michael Thelander还提出了一个更根本的挑战:如何构建一个在覆盖范围上能与美国现有主流移动运营商相抗衡的网络。
他以Dish从零开始建设的5G网络(C114注:也即EchoStar的5G网络,Dish为EchoStar旗下公司)为例——在Dish收缩其移动业务雄心之前,该网络一直难以实现全面覆盖。他指出:“当时Dish所拥有的低频段FDD频谱资源也相当有限。”
在Dish网络覆盖不到的地方,用户可以切换至AT&T或T-Mobile的网络。
Michael Thelander认为,如果没有某种MVNO协议,SpaceX恐怕无法承担缺乏全面覆盖的后果;而从终端用户体验的角度来看,在地面网络(TN)与非地面网络(NTN)之间频繁切换,既不切实际,也缺乏吸引力。
他指出,SpaceX需要使其网络与美国三大运营商形成差异化,而不是简单照搬它们面向消费者的宽带服务模式。
“只要有决心和资金,这并非无法实现;但过程绝不会轻松,也不会迅速,并且它必须以一种我无法想象的方式,与现有的三大移动网络形成差异化优势。”这位分析师指出。
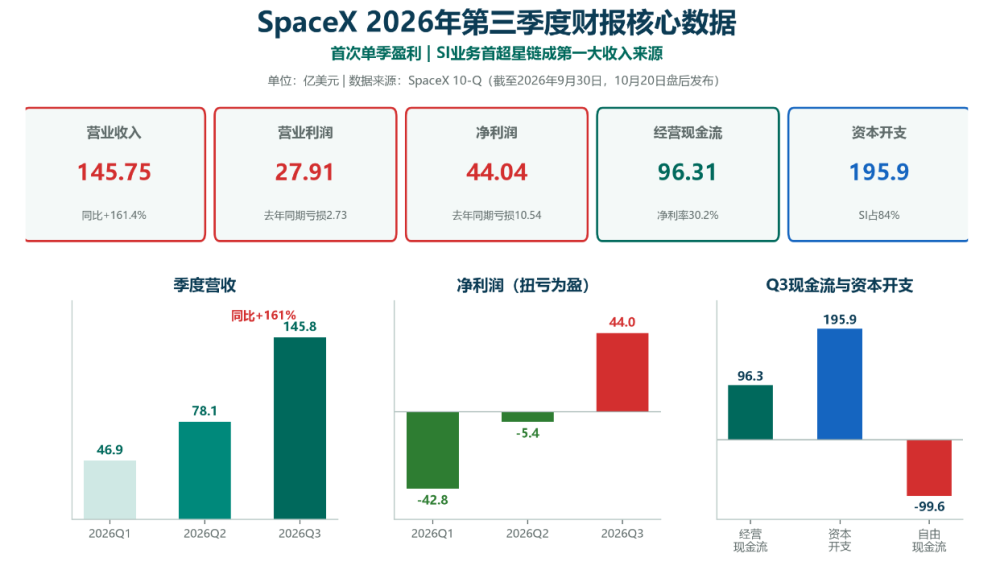
SpaceX刚刚公布了一份强劲的季度财报:报告期内,SpaceX实现营收146亿美元,同比增长161%,增长主要来自超级智能(SI)板块以及连接业务的高速增长。实现营业利润28亿美元,去年同期为营业亏损7亿美元;净利润44亿美元,去年同期为净亏损11亿美元。
截至9月底,Starlink消费用户达到1360万,较第二季度末增加160万,去年同期为720万。
在财报电话会议上,马斯克表示将上调SpaceX的长期收入预期,把2027年底公司年度经常性收入目标上调至5000亿至1万亿美元区间。
显然,SpaceX既不缺钱,也不缺决心。
相关阅读: