C114讯 10月21日消息 SpaceX公布2026年第三季度经营业绩。
期内,SpaceX实现营收146亿美元,同比增长161%,增长主要来自超级智能(SI)板块以及连接业务的高速增长。实现营业利润28亿美元,去年同期营业亏损7亿美元;净利润44亿美元,去年同期净亏损11亿美元;调整后息税折旧摊销前利润(调整后 EBITDA)88亿美元,去年同期21.7亿美元,同比增长306%。
分业务板块来看,超级智能(SI,AI 业务)营收76亿美元;连接业务(星链Starlink)营收52亿美元;太空业务(发射 + 星舰 Starship)营收18亿美元。
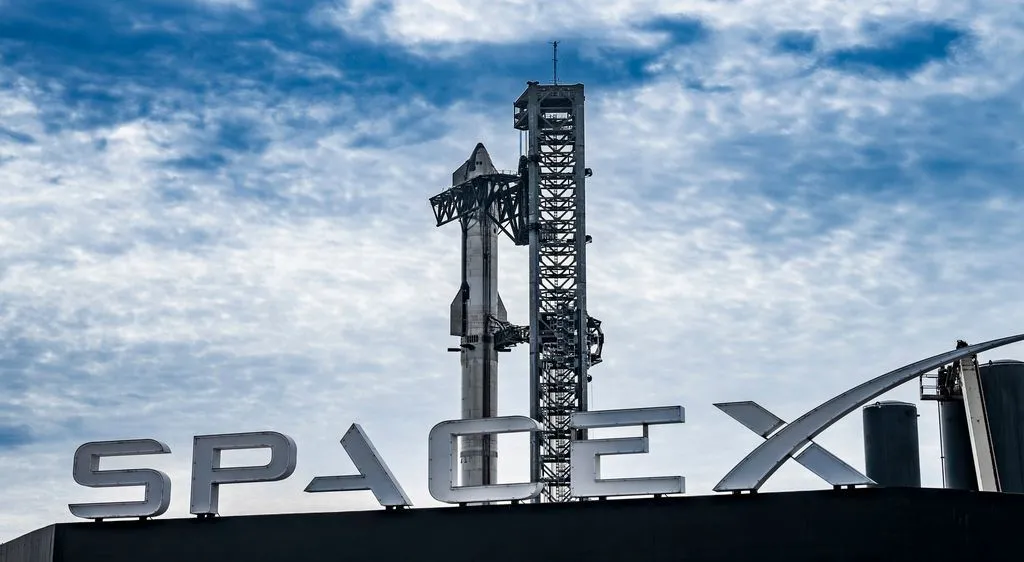
从业务亮点来看,SpaceX完成首次产生商业收入的星舰任务,向宽带星座部署26颗星链V3卫星;本次任务带来的下行链路容量,约等于猎鹰9号一次星链发射新增容量的10倍。算力硬件规模持续扩张,截至2026年9月30日,名义总算力达到 1.7 吉瓦。超级智能解决方案与基础设施业务的季度收入同比新增67亿美元,增长来自云服务签约、完成对Cursor公司收购,以及Grok机器人等超级智能模型与软件应用的业务规模扩张。连接业务板块营收同比增长69%,营业利润同比增长99%;企业客户、政府客户需求旺盛,星链个人订阅用户数量持续上涨,拉动板块业绩。
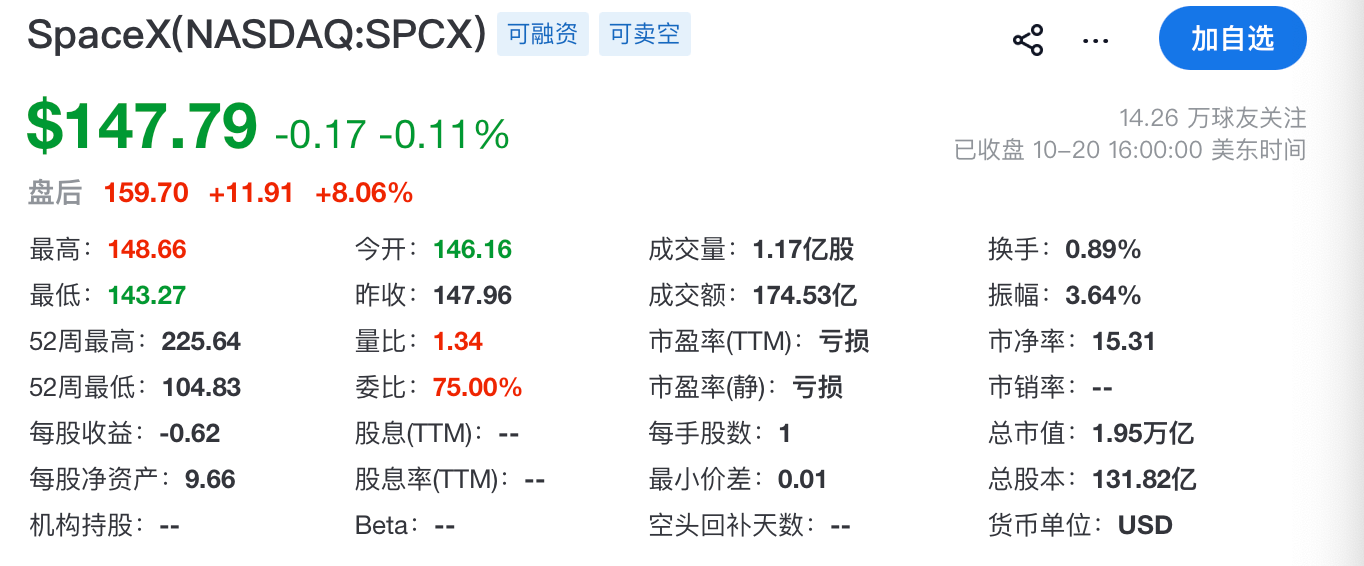
受到强劲业绩指引利好,在盘后的交易中,SpaceX股价上涨超过8%,报收159.7美元/股,总市值为1.95万亿美元,逼近2万亿美元关口。
SpaceX首席财务官布雷特・约翰森表示,“第三季度我们交出又一份强劲业绩。受益于连接业务持续向好,叠加超级智能业务迎来明确拐点,本季度营收同比大幅增长161%。我们在火箭发射领域的领先地位、星链持续性收入,以及超级智能基础设施的大规模扩建,共同推动公司实现可观的经营杠杆效应。”
业绩电话会开场实录中文翻译(主持人+管理层开场白)
投资者关系负责人 安德里亚・威廉姆斯(主持人)
“各位大家好,本次直播地点位于得克萨斯州巴斯特罗普的星链工厂,这里也是未来星智(Starmind)生产基地。我是投资者关系负责人安德里亚・威廉姆斯,欢迎大家参加 SpaceX 2026年第三季度业绩发布会。 今天参会的有埃隆・马斯克、格温妮・肖特韦尔、布雷特・约翰森。本次会议同步在X平台直播。我们已于得克萨斯时间下午 3 点整发布第三季度财报,全部相关材料已经上传投资者关系网站。”
格温妮・肖特韦尔(总裁)开场发言:
“星舰14号飞行任务具备里程碑意义,这是星舰第一次商业付费任务,成功入轨并且投放26颗星链V3卫星。星舰的运载能力可以大幅降低单颗卫星发射成本,能够快速扩充星链网络容量。星链面向全球企业、政府、普通家庭的需求依旧强劲。同时我们看到超级智能业务订单爆发,算力基础设施正在加速落地。公司三大业务板块全部向前推进。”
CFO 布雷特・约翰森发言:
“本季度是SpaceX历史性盈利季度。超级智能业务首次成为公司第一大收入来源。资本开支重点投向算力基建、星舰建设、卫星产线。第四季度资本开支预计将提升至35‑40亿美元。2027 年第一季度公司总营收预期区间为 330‑370 亿美元。现金流状况持续改善,星链的持续性收入为 AI、星舰两大高投入业务提供资金底座。”
马斯克核心讲话:
“算力是超级智能业务的核心。9月末算力规模1.7吉瓦,预计10月底接近2.2吉瓦,本季度末目标达到2.5‑3吉瓦。我们目标到2027年新增10吉瓦算力,总算力突破 13吉瓦。电力供应、冷却是最大瓶颈。 星舰15号试飞计划下个月执行,目标完整回收助推器与飞船两级。路易斯安那太空港正在建设,未来将拥有超过20座发射塔,支撑高密度星舰发射。 关于市场传闻的和特斯拉合并:两家公司已经成立特别委员会评估合并可能性,合并并非已经确定,但我认为这是一个有价值的选项。 上调长期收入预期,2027年底公司年度经常性收入目标上调至5000亿‑1 万亿美元区间。”
机构分析师问答环节
问题1:超级智能(SI)业务,客户结构是什么样?算力订单是长期锁价还是现货模式?未来资本开支是否还会继续大幅抬升?
布雷特・约翰森(CFO): 超级智能业务客户分为三类:大型公有云厂商、政府机构、企业级客户。合同形式既有多年长期锁定容量的框架协议,也有按使用量结算的现货算力、模型调用服务。收购Cursor之后,软件工具收入也在快速增加。 本季度资本开支19.6亿美元,投向算力基建、星舰、星链卫星产线。我们预计第四季度资本开支会抬升到35‑40亿美元。星链持续带来稳定经营性现金流,可以支撑AI与星舰的重资产投入,现阶段不需要大规模外部股权融资。2027 年Q1总营收指引区间330‑370亿美元。
马斯克补充: 算力最大瓶颈不是芯片,而是电力供应与冷却系统。截至9月底总算力1.7吉瓦;预计10月底接近2.2吉瓦;2026年末目标2.5‑3吉瓦。内部目标2027年实现10吉瓦算力上线,乐观情景有机会冲到20吉瓦。AI智能体未来3‑5年会让全球带宽需求增长1000倍,星链会直接受益这一趋势。
问题2:星舰14号完成首次商业发射部署V3星链卫星,星舰的成本下降曲线如何?什么时候可以大规模承接外部商业客户?
格温妮・肖特韦尔: Flight‑14是星舰首笔产生实际收入的任务,一次发射部署26颗V3星链,下行容量约等于猎鹰9号10次发射。下个月执行Flight‑15,核心目标是完整回收助推器与飞船两级。 只要两级完整复用落地,星舰单位发射成本会出现断崖式下降。现阶段优先保障星链卫星部署;在试飞验证充分之后,才会批量承接第三方商业载荷订单。
马斯克: 星舰隔热罩这个最大技术难点我们基本已经解决。从飞行后回收回的飞船检测数据看,隔热层没有致命损伤。后续主要做迭代优化,没有看到阻碍完全快速复用的重大技术障碍。
问题3:市场传闻SpaceX和特斯拉考虑合并,请说明进展,合并会面临哪些障碍?
马斯克: 应股东诉求,SpaceX、特斯拉双方均已成立独立董事组成的特别委员会,评估合并的战略可能性。我本人存在重大利益冲突,不参与委员会内部讨论。 合并不是板上钉钉,只是一个值得研究的战略选项。即便委员会给出正向方案,还需要两家公司股东大会投票通过。从超级智能长期发展角度,合并存在显著协同,但仍然存在监管、股东利益、公司治理多重现实障碍。
问题4:星链企业、政府业务增速很快,未来地面业务会不会加大投入,成为综合通信运营商?
格温妮・肖特韦尔: 星链现在重点拓展企业、国防政府市场,全球签约持续超预期。我们会利用现有星链站点、通信塔资源补充地面无线射频单元,天地一体是长期方向,但短期重心依然是高轨、低轨卫星星座建设。
问题5:V3卫星发射之后,普通用户多久能感知网速、时延明显改善?高流量热点区域需要多少颗 V3 卫星?
马斯克: 只有少量V3卫星上天,改善是短暂波动的。需要几百颗V3在轨,用户才可以稳定感受到网络提升。我们预计2027年年中可以达到这个规模。只有形成足够的星座规模,人口密集区域拥塞问题才会实质性缓解。
问题6:路易斯安那州全新太空港项目,建设、环评审批进度,首次发射的时间预期?
马斯克: 我们内部理想目标2028年实现路易斯安那太空港首次星舰发射;综合环评、土建风险,2029年实现首次发射是概率更高的情景。2029年希望能够实现规模化发射。这个基地最终规划建设超过20座发射塔,用来支撑星舰高密度高频次发射任务。
问题7:星舰HLS(NASA 载人登月着陆器)硬件生产进度,什么时候对外公开展示样机?轨道加注演示计划什么时候开展?
格温妮・肖特韦尔: HLS硬件已经在星基地投产。受制于NASA项目保密约束,样机公开展示时间由NASA项目节点决定。轨道在轨加注演示会和长时间太空飞行测试结合安排,具体时间将随星舰试飞迭代进度对外更新。
问题8:收购Cursor的监管审批进度,Cursor和Grok大模型业务如何整合?
马斯克: Cursor收购已经非常接近完成交割。产品路线图、业务整合细节,我们会在监管审批全部完成之后再对外正式发布,本次电话会不提前披露相关规划。
问题9:公司长期收入目标,2027年底年度经常性收入ARR预期?
马斯克: 上调长期指引,2027年末年度经常性收入目标区间5000 亿‑1万亿美元。当然这是乐观目标,取决于算力、星舰、星链三条业务线全部按计划落地。
问题10:会不会开发更大的星舰载荷,适配非折叠式的大型商业卫星?
格温妮・肖特韦尔: 已经纳入产品路线。现阶段优先完成星舰基础可复用能力验证,载荷舱门扩容改造会在后续迭代版本实施,暂时没有确切的公开时间表。
主持人结束语
今天分析师与股东提问到此结束。本次财报电话会回放以及完整英文文字实录,可前往ir.spacex.com查阅。感谢各位参会。